
はじめに|現金で持っているだけでは、価値は下がっていく
まず1つの事実から始めます。下のチャートは、円とドルの交換レートのこの5年です。
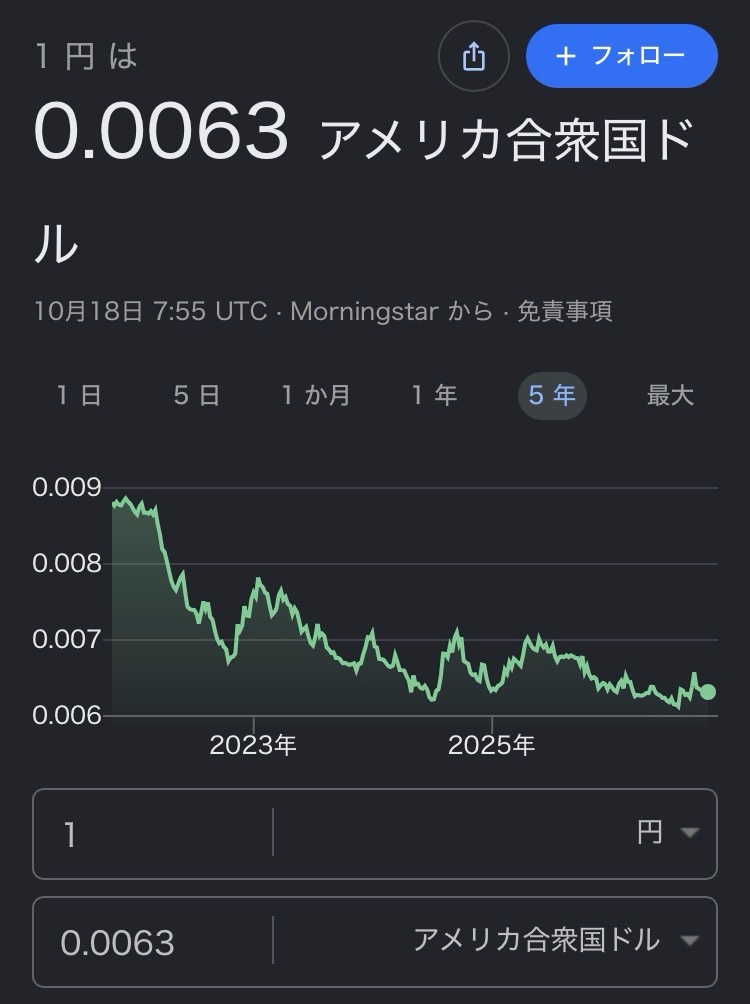
1円の価値は、5年前の約0.0088ドルから、約0.0063ドルまで下がりました。1ドルで見ると、5年前は約114円だったものが、今は約159円です。
つまり、現金のまま持っている100万円は、ドルで見れば5年前の約72万円の価値まで目減りしたことになります。給与が減っていなくても、お金の価値は静かに下がっているのです。
市役所職員や公務員は、給与と賞与が安定しているのが最大の強みです。その一方で、「安定しているから後回しでいい」と考えて、何もしないまま年月が過ぎる人も少なくありません。
この記事では、公務員ができる資産形成の選択肢を、「守る(保険)」「増やす(投資)」「収入の柱を足す(不動産・転職と副業)」「手取りを守る(節税)」の全体像で整理します。詳しい解説はリンク先の記事に分けたので、まず全体像をつかんで、自分に関係のあるところから読んでください。
1. 保険の見直し|無駄をなくして資金を作る
資産形成の第一歩は、増やすことではなく、無駄な支出を止めることです。
公務員は共済の保障が手厚いので、民間の医療保険や生命保険に入りすぎている人が目立ちます。若い頃に勧められるまま加入した保険が、そのまま何年も残っているケースです。
保険料の見直しで浮いた分は、そのまま投資や貯蓄に回せます。
公務員向けに保険の考え方を整理した記事はこちらです。
2. 投資|NISAとiDeCoをどう使うか
増やす柱の中心は、税制優遇のある制度を使うことです。
NISAは運用益が非課税で、いつでも引き出せます。iDeCoは掛金が所得控除になりますが、原則60歳まで引き出せません。
公務員のiDeCoは、2026年12月に上限が月2万円から月5.4万円に上がります。制度の改正内容はこちらの記事で解説しています。
→リンク:公務員のiDeCoが2026年12月に変わる!掛金上限は月2万円→5.4万円
そして、上限が上がっても「満額すべきか」は別の話です。流動性を重視してNISAを優先する考え方は、こちらの記事にまとめました。
→リンク:公務員のiDeCo、上限月5.4万円まで上げるべき?「NISA優先」という選択肢
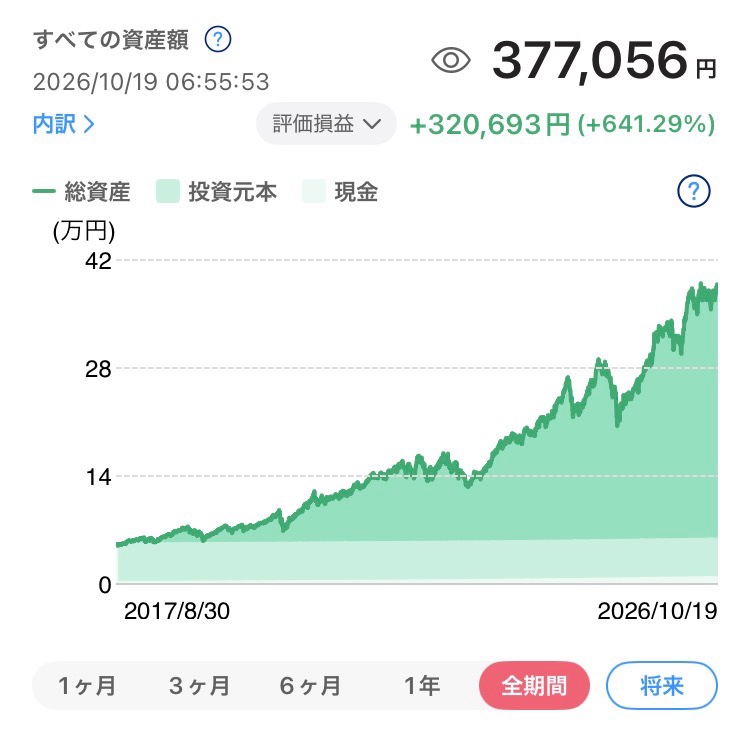
筆者の記録も載せておきます。少額から始めた投資の口座です。2017年に5万円だった元本は、約9年で37.7万円になりました(評価益+641%)。
この時もっと入金していればと思いますが
金額の大小ではなく、「早く始めて、続けること」の効果がこの推移に表れています。
※別口座にはもっとありますよ笑
3. 不動産投資|安定収入をもう1つの柱に変える
公務員は金融機関からの信用が高く、不動産投資と相性の良い属性です。
ただし、本業への影響を避けるため、規模の基準(5棟10室未満、年間の家賃収入500万円未満であれば、兼業の許可が不要とされる目安)を守り、管理は管理会社に任せる形が基本です。
筆者も、本業に支障のない規模で、中古戸建て1戸と中古アパート1棟の賃貸経営をしています。家賃収入は年間で、戸建てが120万円、アパートが360万円、合計480万円ほどです。アパートには年間220万円のローン返済がありますが、それでも給与とは別の収入の柱(毎月20万円)になっています。
規模も、目安とされる年間500万円未満に収まる範囲で抑えていますが、増やすことも考えます。
4. 収入を上げる|転職と副業という選択肢
資産形成は、運用だけでなく「収入そのもの」を増やす方向もあります。
公務員を続ける前提でも、自分の市場価値を知っておくことは無駄になりません。無料の適性・市場価値診断を使うだけでも、現職に残る判断の材料になります。
転職を考える前に読む記事はこちらです。
→リンク:公務員から転職【準備】キャリアプラン、自己分析から市場価値を確認する
→リンク:公務員を辞めたい方へ。退職願/退職届の書き方、出し方
副業については、公務員は許可制が原則です。制度の範囲を理解したうえで、ブログ運営のように本業と切り分けやすい形から始めるのが現実的です。
5. 節税|ふるさと納税と、税の相談先を持つ
手取りを守るのも資産形成の一部です。
公務員でも使える代表的な制度がふるさと納税で、上限額の範囲内なら実質負担2,000円で返礼品を受け取れます。上限の目安と手続きは、こちらの記事にまとめています。
また、不動産所得や副業収入が出てくると、確定申告や税の判断で迷う場面が増えます。迷う論点が大きい場合は、税理士への相談も選択肢です。
6. どれから始めるべき?比較表でチェック
| 方法 | 初期費用 | リスク | 向いている人 |
|---|---|---|---|
| 保険の見直し | なし | なし | 保険に入りすぎている人 |
| NISA・iDeCo | 月数千円から | 元本割れの可能性 | 長期でコツコツ増やしたい人 |
| 不動産投資 | 頭金が必要 | 空室・修繕リスク | 安定収入を別の柱に変えたい人 |
| 転職・副業 | なし〜小額 | 時間を使う | 収入そのものを増やしたい人 |
| ふるさと納税等の節税 | 実質2,000円 | ほぼなし | まず手取りを守りたい人 |
まとめ|市役所職員こそ「安定収入」を未来に変えよう
公務員の資産形成は、派手な一手ではなく、選択肢の組み合わせで決まります。
- まずは保険の見直しで無駄を止める
- NISAとiDeCoは、流動性と節税のバランスで配分を決める
- 不動産や副業は、本業に支障のない範囲で柱を足す
- ふるさと納税など、使える制度は確実に使う
全部を一度にやる必要はありませんので、自分に関係のある章から、1つずつ進めてください。

コメント